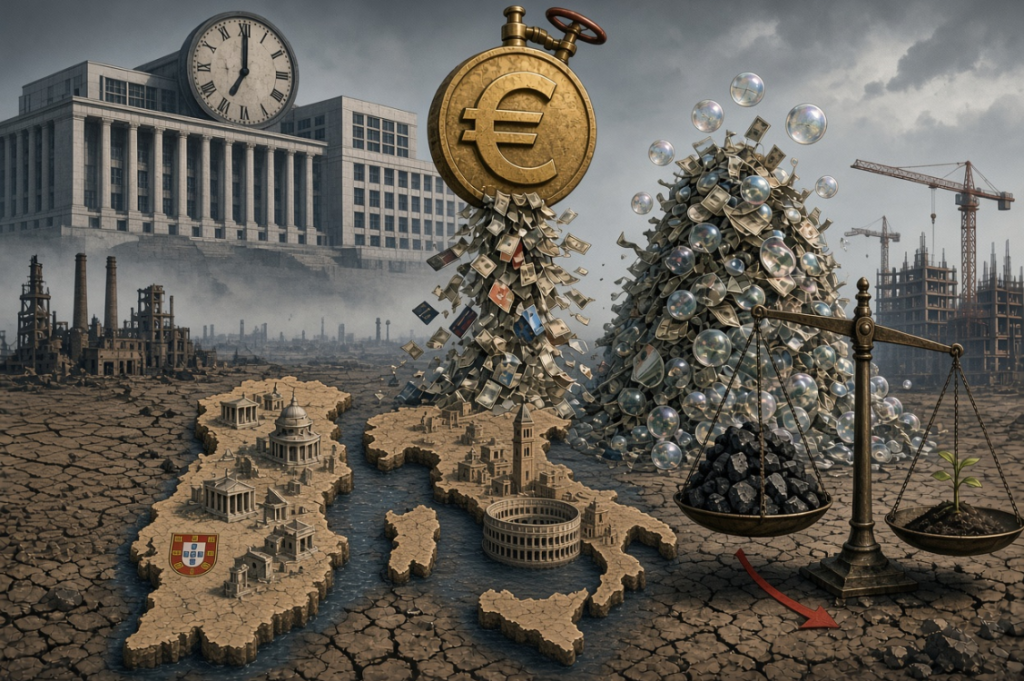
A economia portuguesa estagnou nas últimas duas décadas. Foram, de longe, os piores 20 anos de crescimento per capita real do último século. Os dados são inequívocos: entre 1920 e 1990 as médias anuais por década oscilaram entre 2,5% e 6,0%; nas décadas de 2000 e 2010 caíram para 0,5% e 0,1% (0,9% se excluirmos o ano da pandemia). A Itália seguiu trajectória semelhante: depois do “milagre” do pós-guerra, o crescimento per capita abrandou drasticamente após a adesão ao euro e tornou-se residual.
O momento da ruptura coincide com a introdução da moeda única em 1999. Não se trata de coincidência.
O Boom Artificial e o Rebentamento
A adesão ao euro trouxe duas mudanças decisivas. Primeiro, a perda definitiva do mecanismo cambial: já não era possível desvalorizar a moeda para recuperar competitividade externa. Segundo, e mais importante do ponto de vista austríaco, a integração num sistema de crédito comum dominado pelo Banco Central Europeu.
As taxas de juro nominais e reais caíram de forma abrupta. O capital passou a fluir em abundância para a periferia. Em Portugal a dívida privada (famílias e empresas não financeiras) disparou de níveis próximos de 90-100% do PIB no final dos anos 90 para picos superiores a 200% no início da década de 2010. A dívida pública, que se mantinha em torno dos 55-60%, subiu para 134% em 2020. Na Itália o padrão foi diferente na composição – a dívida pública já era elevada e continuou a crescer até perto de 155% em 2020 -, mas o resultado final foi o mesmo: estagnação prolongada e perda de dinamismo produtivo.
Do ponto de vista da teoria austríaca do ciclo económico, o mecanismo é clássico. Taxas de juro artificialmente baixas, desligadas da preferência temporal real dos aforradores, geram malinvestimento em massa. Os recursos foram canalizados para sectores de baixa produtividade e longo período de maturação — construção, imobiliário, consumo público e serviços não transaccionáveis — em detrimento da indústria e das exportações de maior valor acrescentado. Quando o crédito deixou de fluir com a mesma facilidade (2008-2011), o ajuste tornou-se inevitável e doloroso. Sem a possibilidade de desvalorização cambial, o ajustamento recaiu sobre salários reais, emprego e crescimento. O que a escola austríaca identifica como causa estrutural Não foi a “austeridade”, nem a falta de “investimento público”, nem a ausência de “coordenação europeia”. Foi a combinação de três factores que a teoria austríaca há muito identifica como destrutivos:
- Expansão creditícia sem lastro real
O euro funcionou como veículo de crédito barato e ilimitado. O BCE, ao manter taxas baixas e ao intervir nos mercados de dívida soberana, adiou o reconhecimento das perdas e prolongou a distorção dos preços relativos. O capital deixou de ser escasso; passou a ser abundante e mal direccionado. - Intervenção estatal e rigidez estrutural
Ambos os países chegaram ao euro com mercados de trabalho rígidos, sistemas fiscais pesados, regulação excessiva e sectores protegidos. O crédito fácil não corrigiu estes problemas — agravou- se. Permitiu que empresas e Estados inviáveis se mantivessem à tona durante anos, adiando a reafectação de recursos para usos mais produtivos. - Ausência de disciplina monetária genuína
Uma união monetária sem união fiscal e sem regras rígidas de saída cria moral hazard. Os governos e os bancos da periferia passaram a contar com o respaldo implícito do centro. O resultado foi o endividamento excessivo e a transferência de riscos para o conjunto da zona euro.
Portugal e Itália não sofreram por “falta de Europa”. Sofrem porque a Europa monetária lhes retirou os mecanismos de ajuste de mercado e lhes substituiu a disciplina do sistema de preços por a discricionariedade de um banco central político.
Conclusão
Os dados de crescimento e de dívida não mentem. As duas últimas décadas foram as piores em cem anos precisamente porque se experimentou a ilusão de que se pode ter crescimento sem poupança real, competitividade sem preços flexíveis e estabilidade sem responsabilidade fiscal. A escola austríaca alerta há mais de um século para as consequências desta combinação: ciclos de boom artificial seguidos de estagnação prolongada.
Enquanto as taxas de juro continuarem a ser fixadas por burocratas, o crédito a ser expandido sem correspondência com a poupança voluntária e os governos a poderem endividar-se sem o travão do mercado cambial, o padrão repetir-se-á. Portugal e Itália são apenas os exemplos mais claros de um erro teórico e político que continua a ser tratado como solução.